
Açılış
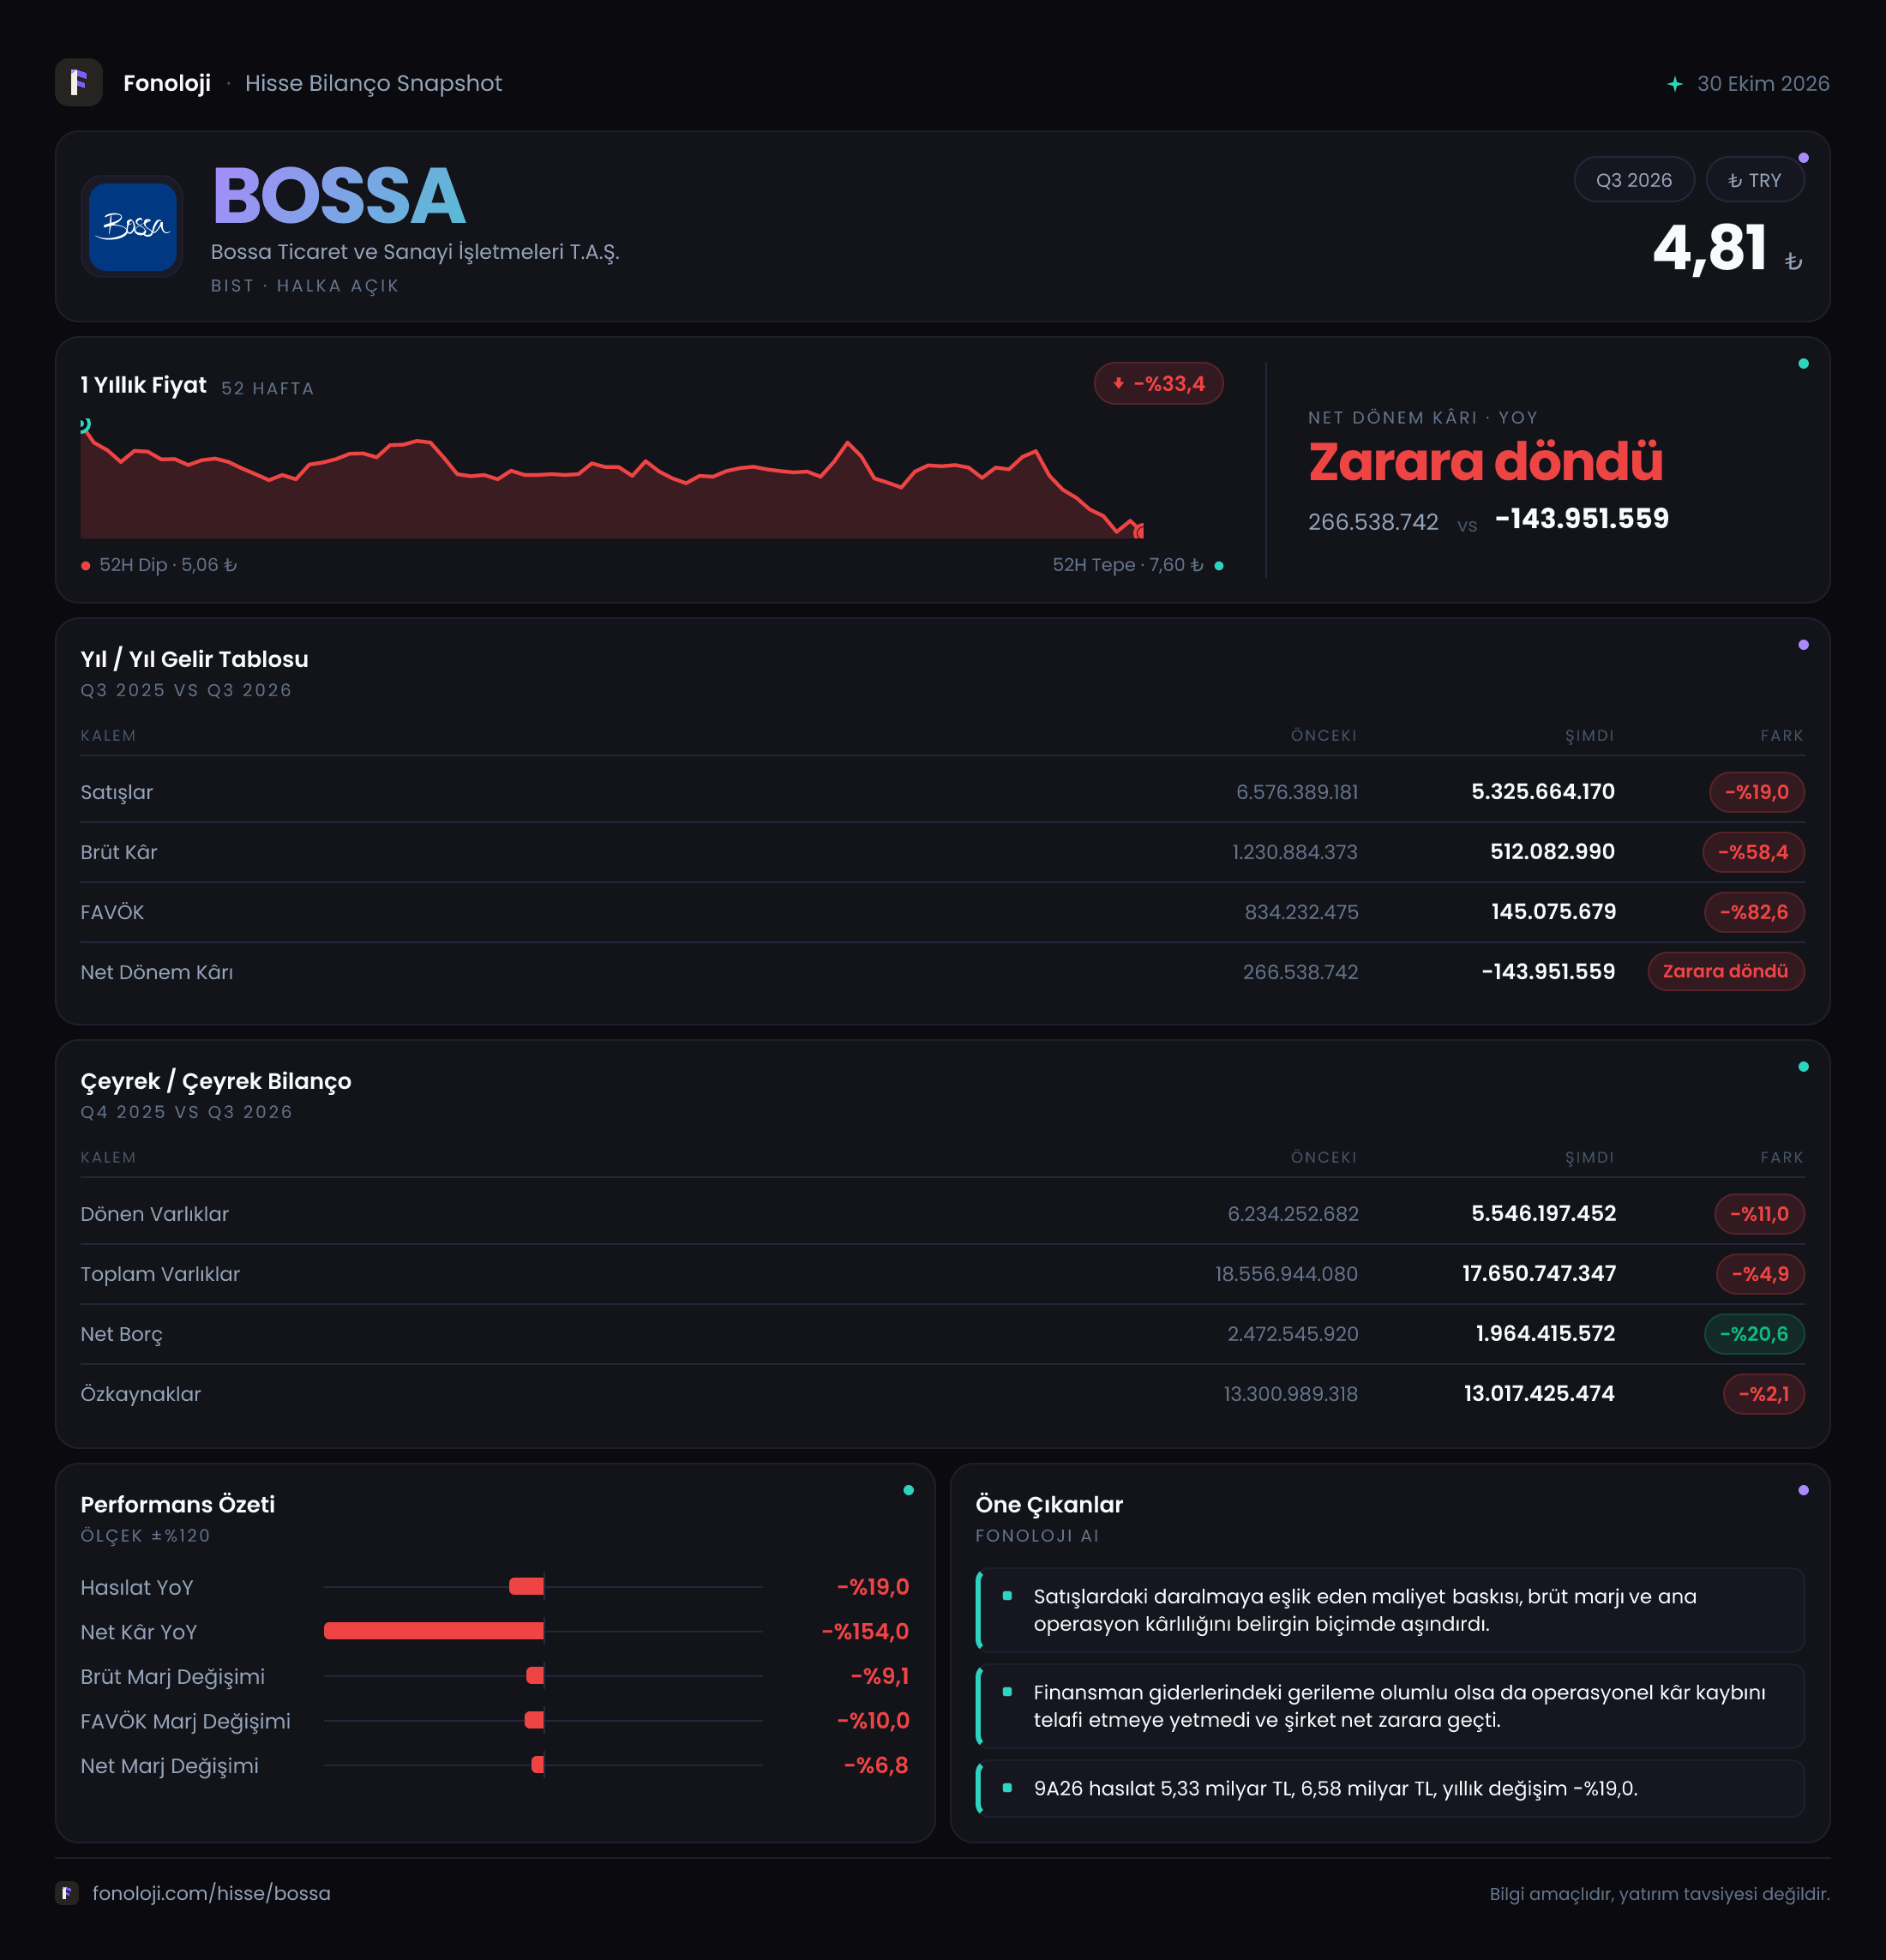
BOSSA, tekstil sektöründe faaliyet gösteren ve sonuçları hem iç talep hem de ihracat koşullarından etkilenen bir üretim şirketi. 2026/9 ara dönem sonuçları, şirket açısından satışların daraldığı, ancak asıl baskının kârlılıkta çok daha sert hissedildiği bir tablo ortaya koyuyor. Satışlar geçen yılın aynı dönemine göre %19 gerileyerek 5,3 milyar TL’ye inerken, brüt kâr %58,4, FAVÖK ise %82,6 azaldı. Sonuç olarak şirket, geçen yılki 266,5 milyon TL net kâra karşılık bu dönemi 144,0 milyon TL net zararla tamamladı.
Bilançoda net borcun azalması ve varlık yapısının büyük ölçüde korunması olumlu başlıklar. Ancak operasyonel kârlılığın mevcut seviyeye gerilemesi, bilanço iyileşmesinin henüz şirketin ana faaliyetlerindeki zayıflığı telafi etmeye yetmediğini gösteriyor.
Satış Hikayesi
BOSSA’nın satışları 5,3 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 6,6 milyar TL’ye kıyasla nominal olarak %19’luk düşüş var. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel satış hacmi ve fiyatlama gücü açısından daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle şirket yalnızca daha az ciro üretmemiş; aynı zamanda enflasyonun gerisinde kalan bir satış performansı sergilemiş.
Tekstil sektöründe bu tablo birkaç kanaldan oluşabilir:
- İç pazarda tüketici talebinin zayıflaması ve siparişlerin ötelenmesi,
- İhracat pazarlarında talep yavaşlaması,
- Kumaş ve tekstil ürünlerinde fiyat baskısı,
- Kapasite kullanımının düşmesiyle sabit maliyetlerin satışlara oranının yükselmesi,
- Müşterilerin stok azaltma eğilimi.
Veride çeyreklik satış serisi bulunmadığı için düşüşün yılın hangi döneminde hızlandığını veya son çeyrekte toparlanma başlayıp başlamadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle satışların çeyreklik bazda istikrar kazanıp kazanmadığı, sipariş akışının ve kapasite kullanımının nasıl değiştiği izlenmeli.
Satışlardaki %19’luk gerileme tek başına önemli olsa da, asıl dikkat çekici nokta satış düşüşünün kârlılıkta çok daha sert bir bozulmaya dönüşmesi. Bu durum BOSSA’nın mevcut satış hacmi üzerinde yeterli operasyonel kaldıraç yaratamadığını ve maliyetlerin cirodaki daralmaya hızlı şekilde uyum sağlayamadığını gösteriyor.
Kârlılık
BOSSA’nın brüt kârı 512,1 milyon TL’ye geriledi. Geçen yıl aynı dönemdeki yaklaşık 1,2 milyar TL brüt kâra göre düşüş %58,4 oldu. Böylece brüt kâr marjı yaklaşık %18,2’den %9,7’ye indi. Satışlar %19 azalırken brüt kârın üç katından fazla oranda gerilemesi, ürün maliyetleri, enerji, işçilik, hammadde ve üretim verimliliği tarafındaki baskının fiyat artışlarının önüne geçtiğini düşündürüyor.
FAVÖK tarafındaki bozulma daha keskin. FAVÖK 145,1 milyon TL ile geçen yılki 834,2 milyon TL’nin oldukça altında kaldı; yıllık düşüş %82,6. FAVÖK marjı da yaklaşık %12,6’dan %2,7’ye geriledi. Bu, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinin ciddi şekilde zayıfladığını gösteriyor. Brüt marjdaki daralma zaten olumsuzken, satış ve faaliyet giderlerinin de düşük ciro üzerinde daha ağır bir yük oluşturduğu anlaşılıyor.
Net kâr görünümü bu operasyonel baskıyı teyit ediyor. Şirket geçen yıl %4,0 civarında net kâr marjı üretirken, bu dönemde 144,0 milyon TL net zarar yazdı; net marj yaklaşık -%2,7 seviyesine indi. Net parasal kazanç ve diğer finansal etkiler olmasaydı sonuç daha da zayıf olabilirdi. Ancak bu destek, faaliyet kârlılığındaki düşüşü telafi edecek büyüklükte değil.
Kısaca kârlılık zinciri şu şekilde bozulmuş durumda:
- Brüt marj: %18,2’den %9,7’ye geriledi.
- FAVÖK marjı: %12,6’dan %2,7’ye indi.
- Net marj: yaklaşık %4,0’dan -%2,7’ye döndü.
Bu seyir, şirketin önündeki ana konunun yalnızca satış büyümesi değil, satışların hangi marjla gerçekleştirildiği olduğunu gösteriyor.
Bilanço Sağlığı
BOSSA’nın toplam varlıkları önceki yıl sonuna göre %4,9 azalarak 17,7 milyar TL’ye geriledi. Dönen varlıklar %11 düşüşle 5,5 milyar TL’ye inerken, duran varlıklar yalnızca %1,8 azalarak 12,1 milyar TL oldu. Bu yapı, bilançonun ağırlıklı olarak duran varlıklardan oluştuğunu ve şirketin üretim altyapısının büyük ölçüde korunduğunu gösteriyor.
Dönen varlıklardaki gerileme; stoklar, ticari alacaklar veya nakit kalemlerindeki düşüşten kaynaklanabilir. Ancak alt kırılımlar paylaşılmadığı için burada kesin bir yorum yapmak mümkün değil. Yine de satışların daraldığı bir dönemde işletme sermayesi ihtiyacının azalması, nakit akışı açısından olumlu olabilir.
Özkaynaklar 13,0 milyar TL ile önceki yıl sonundaki 13,3 milyar TL’nin %2,1 altında. Net zarar özkaynakları aşağı çekerken, düşüşün sınırlı kalması bilanço sermaye tamponunun hâlen güçlü olduğunu gösteriyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %73 seviyesinde; bu, şirketin bilanço finansmanında özkaynak ağırlığının yüksek olduğuna işaret ediyor.
Net borç 2,0 milyar TL’ye gerileyerek %20,6 azaldı. Bu olumlu bir gelişme. Ancak FAVÖK’ün 145,1 milyon TL’ye düşmesi nedeniyle net borç/FAVÖK oranı yaklaşık 13,8x seviyesine yükseliyor. Önceki dönemin FAVÖK’üyle kabaca karşılaştırıldığında bu oran yaklaşık 3,0x civarındaydı. Dolayısıyla borç mutlak olarak azalırken, borcun operasyonel kâra oranı belirgin biçimde kötüleşmiş durumda. Bu oran, FAVÖK normalleşmediği sürece finansal esnekliğin sınırlanabileceğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
BOSSA’nın net parasal pozisyon kazancı 109,2 milyon TL oldu. Geçen yıl aynı dönemde bu tutar 312,7 milyon TL idi; düşüş %65,1. Enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtan bu kalem, şirketin raporlanan net sonucunda önemli bir destek sağlıyor.
Ancak net parasal kazancın azalması, bu dönemde muhasebesel enflasyon etkisinden gelen desteğin de zayıfladığını gösteriyor. Daha önemlisi, 109,2 milyon TL’lik kazanç FAVÖK’teki sert düşüşü karşılayamıyor. Bu nedenle net parasal pozisyon, operasyonel performansın yerine geçen bir kâr kaynağı olarak görülmemeli; enflasyon muhasebesinin net kâr üzerindeki etkisini açıklayan tamamlayıcı bir unsur olarak değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
BOSSA’nın 2026/9 sonuçlarında en kritik mesaj, bilanço borcunun azalmasına rağmen operasyonel performansın belirgin şekilde bozulmuş olması. 5,3 milyar TL’lik satış hacmi şirketin faaliyetlerini sürdürebildiğini gösterse de, bu satışların yalnızca %2,7 FAVÖK marjı yaratması mevcut iş modelinin bu dönemde yeterince verimli çalışmadığını ortaya koyuyor.
Yatırımcı açısından fırsatlar şunlar:
- Net borcun %20,6 azalması ve özkaynakların 13,0 milyar TL ile güçlü kalması,
- Duran varlık tabanının büyük ölçüde korunması,
- Tekstil talebi ve kapasite kullanımında toparlanma olması hâlinde operasyonel kaldıraç potansiyeli,
- Brüt ve FAVÖK marjlarında düşük seviyelerden başlayabilecek bir iyileşmenin net kâra hızlı yansıyabilmesi.
Buna karşılık temel riskler daha doğrudan:
- Satışların yüksek enflasyon ortamında nominal olarak bile gerilemesi,
- Brüt marjın %18,2’den %9,7’ye düşmesi,
- Net borç/FAVÖK oranının yaklaşık 13,8x seviyesine yükselmesi,
- Net parasal kazancın azalmasıyla muhasebesel desteğin zayıflaması,
- Faaliyet kârlılığı toparlanmadığı sürece zarar riskinin devam etmesi.
BOSSA için izlenmesi gereken ana gösterge, yalnızca satışların artması değil; satışların yeniden çift haneli FAVÖK marjına yaklaşabilmesi. Bir sonraki dönemde sipariş hacmi, kapasite kullanımı, hammadde maliyetleri, ticari alacaklar ve net borç birlikte takip edilmeli. Bu başlıklarda eş zamanlı bir iyileşme görülmeden, bilanço gücünün tek başına kalıcı kârlılık anlamına geldiği söylenemez.
Yatırım tavsiyesi değildir.