
Açılış
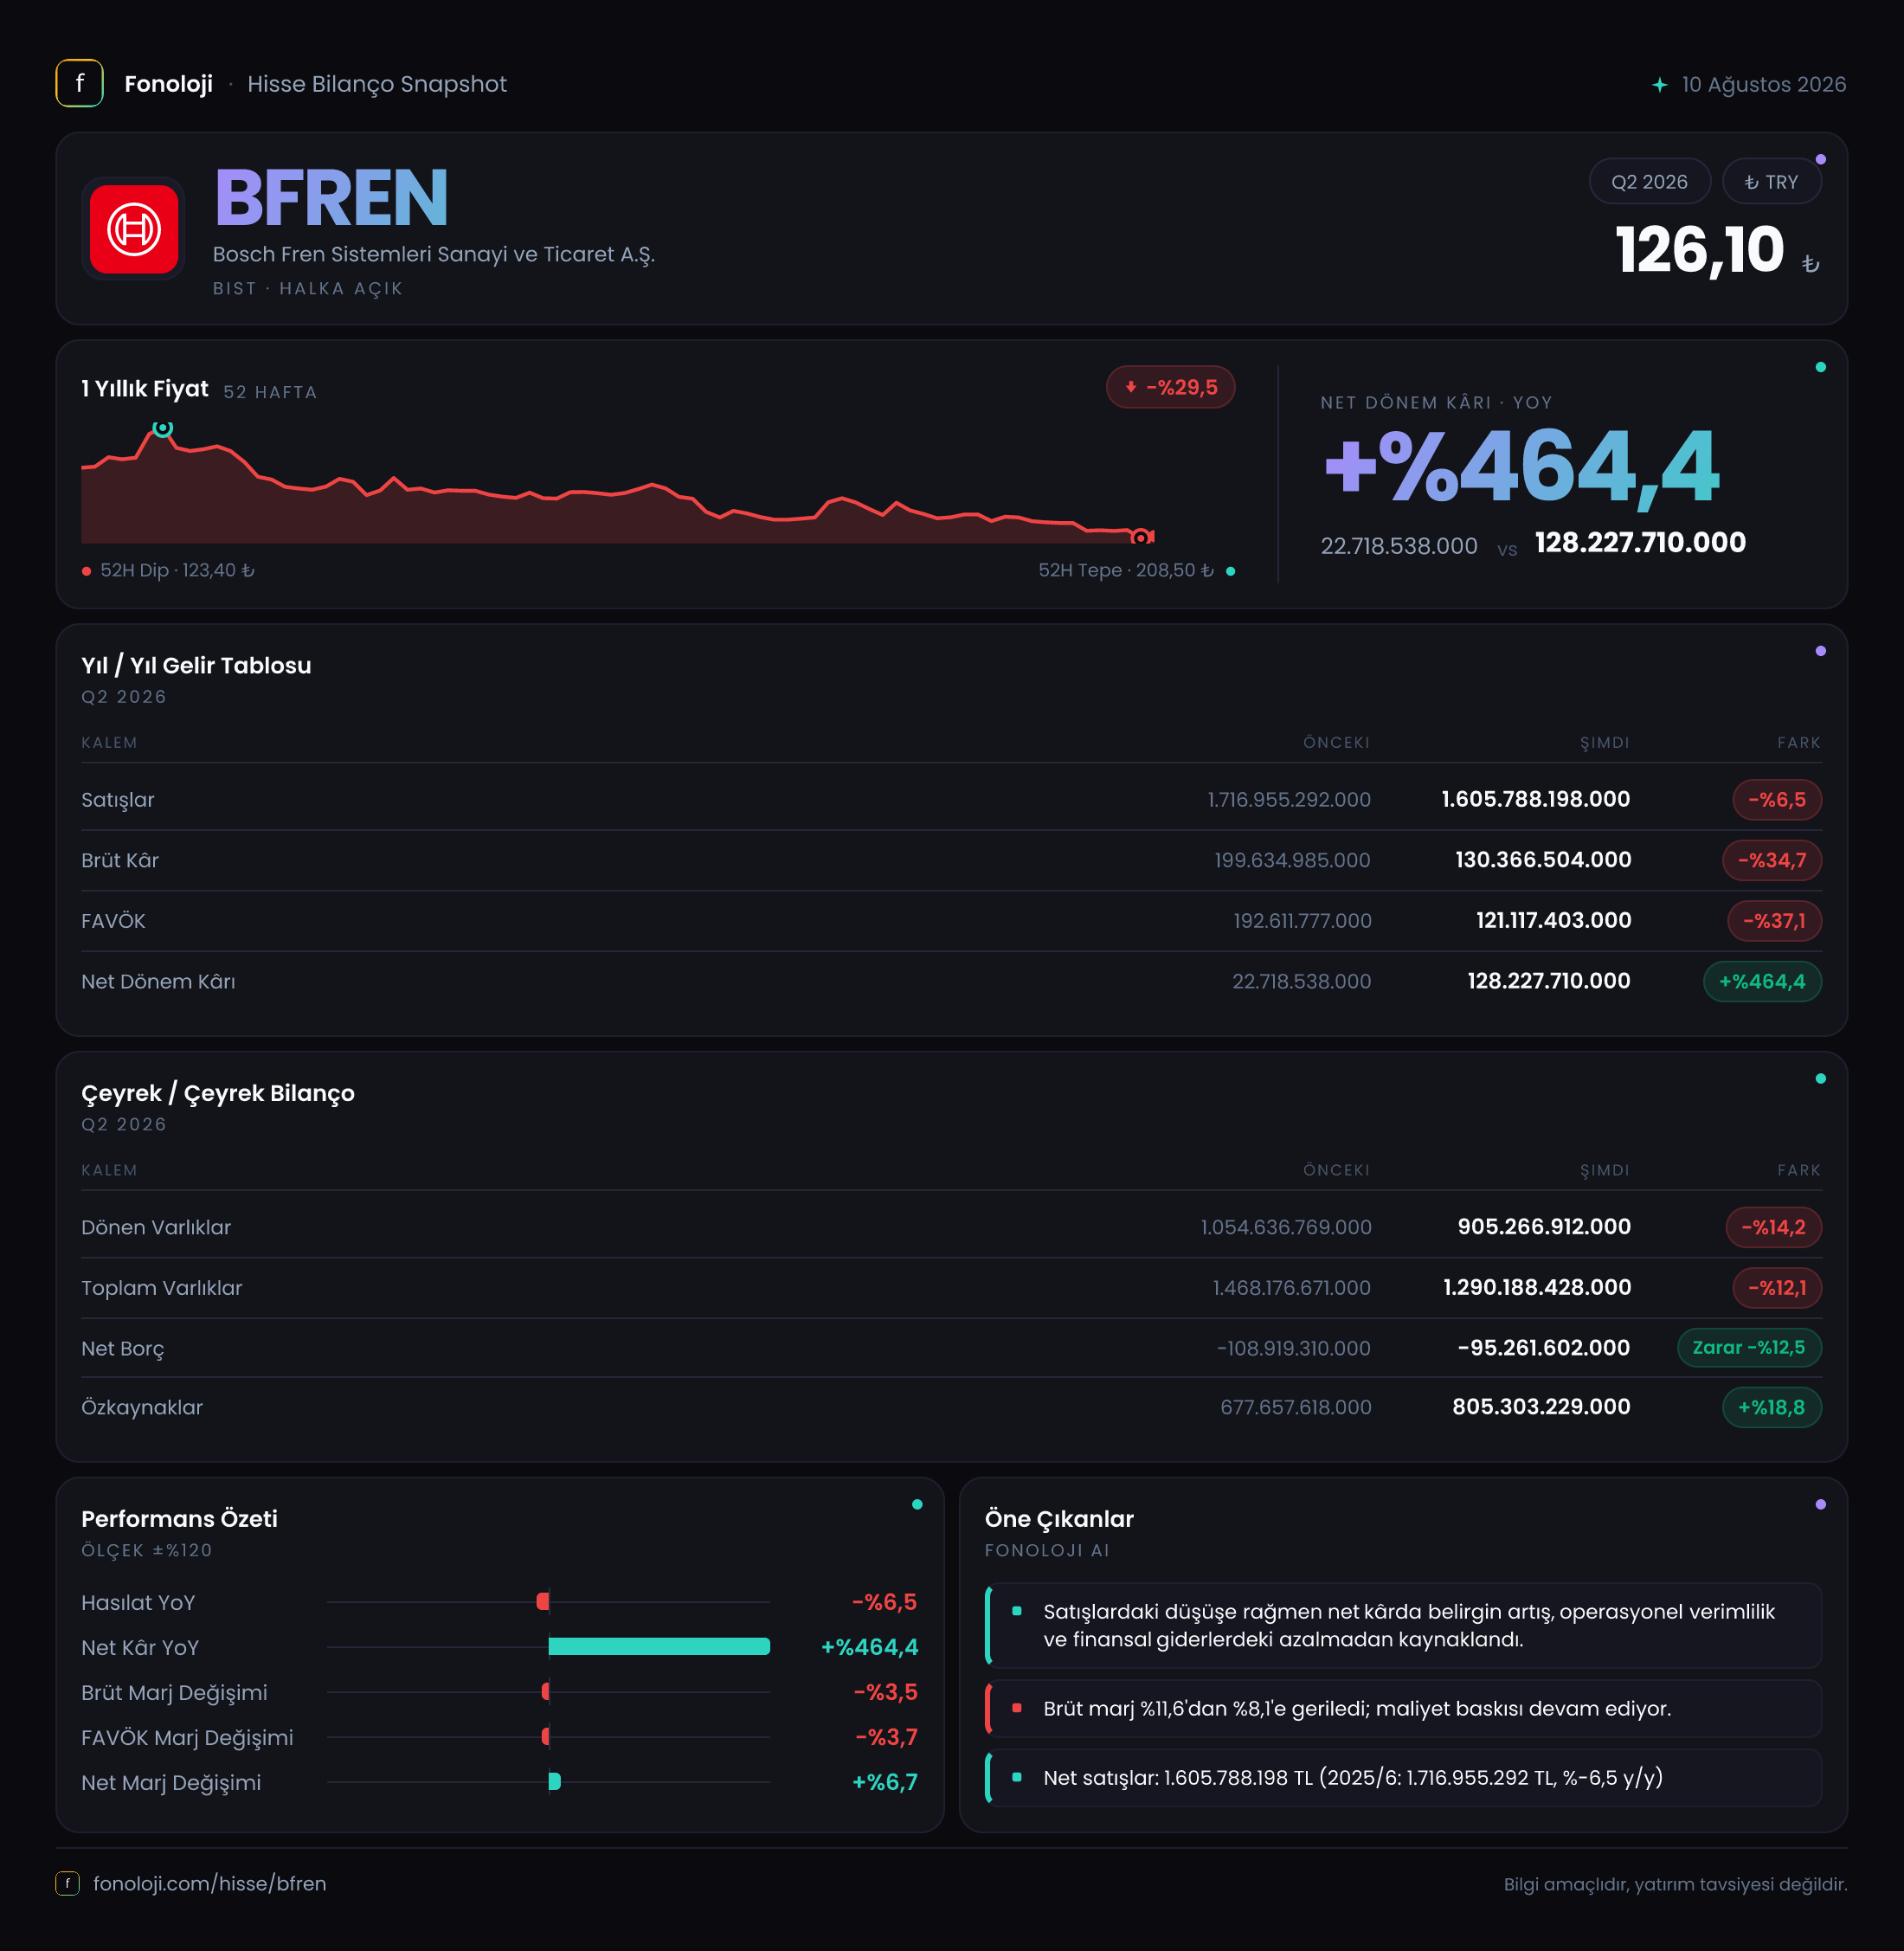
Bosch Fren Sistemleri, otomotiv sanayisine fren sistemleri ve ilgili komponentleri sağlayan, faaliyet performansı büyük ölçüde üretim hacmi, müşteri talebi, maliyet yapısı ve fiyatlama gücüyle şekillenen bir şirket. 2026/6AB döneminde ana mesaj iki yönlü: Satışlar nominal olarak gerilerken operasyonel kârlılık belirgin biçimde zayıflamış, buna karşılık net dönem kârı geçen yılın düşük bazına kıyasla güçlü artış göstermiş. Bu ayrışma, kâr artışının doğrudan satış ve üretim performansından gelmediğini; faaliyet dışı kalemler, finansal sonuçlar veya vergi etkilerinin net kâr üzerinde önemli rol oynadığını gösteriyor.
Şirketin bilançosu ise hâlâ net nakit pozisyonunu koruyor. Ancak yatırımcı açısından temel soru, 128,2 milyon TL net kârın sürdürülebilir operasyonel kârlılıkla desteklenip desteklenmediği. Mevcut veriler, bu soruya henüz güçlü bir “evet” cevabı vermiyor.
Satış Hikayesi
Bosch Fren’in satışları 1,6 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 1,7 milyar TL’ye göre %6,5 geriledi. Nominal satışların azalması, özellikle Türkiye’de yıllık enflasyonun %30 seviyesinin üzerinde seyrettiği bir ortamda daha dikkat çekici. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, nominal olarak da küçülmüş durumda; bu da reel bazda daha belirgin bir daralmaya işaret ediyor.
Satışlardaki gerileme, otomotiv üretimindeki dalgalanmalar, müşteri sipariş hacimleri, ürün karması veya ihracat ve iç pazar dağılımındaki değişimlerden kaynaklanabilir. Ancak mevcut veri seti bu unsurların hangisinin belirleyici olduğunu göstermiyor. Bu nedenle şirketin satış performansını değerlendirirken yalnızca cirodaki %6,5 düşüşe değil, bu düşüşün kârlılık üzerindeki etkisine de bakmak gerekiyor.
Buradaki kritik nokta, satışlar %6,5 gerilerken brüt kârın %34,7 düşmesi. Bu tablo, şirketin maliyetlerini satış kaybına paralel biçimde azaltamadığını veya ürün ve müşteri karmasının marjları aşağı çektiğini gösteriyor. Çeyreklik karşılaştırma açısından ise elimizde yalnızca 2025/6 satış verisi bulunuyor. Dolayısıyla son çeyrekten son çeyreğe ivmenin güçlenip güçlenmediğini değerlendirmek için daha ayrıntılı dönemsel veri beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 130,4 milyon TL oldu. Geçen yıl aynı dönemde bu rakam 199,6 milyon TL seviyesindeydi. Böylece brüt kâr marjı yaklaşık %11,7 seviyesinden %8,2’ye geriledi. Satışlardaki sınırlı düşüşe karşılık marjdaki yaklaşık 3,6 puanlık daralma, maliyet baskısının ve operasyonel verimlilik sorunlarının cirodan daha hızlı büyüdüğünü ortaya koyuyor.
FAVÖK de benzer biçimde zayıfladı. FAVÖK 121,1 milyon TL ile geçen yılki 192,6 milyon TL seviyesinin %37,1 altında kaldı. FAVÖK marjı ise yaklaşık %11,3’ten %7,6’ya indi. Brüt kâr marjındaki bozulmaya yakın bir FAVÖK marjı düşüşü görülmesi, baskının esas olarak ana faaliyet seviyesinde oluştuğunu düşündürüyor. Şirketin satıştan elde ettiği katkı azalırken, faaliyet giderleri ve üretim maliyetleri kârı aşağı çekmiş görünüyor.
Buna karşın net dönem kârı 128,2 milyon TL ile geçen yılın 22,7 milyon TL seviyesinden %464,4 arttı. Net kâr marjı da yaklaşık %1,3’ten %8,0’a yükseldi. Ancak burada önemli bir kalite ayrımı var: Net kâr, FAVÖK’ün üzerinde gerçekleşmiş durumda. Bu nedenle net kâr artışını yalnızca operasyonel başarı olarak okumak doğru olmaz.
| Temel gösterge | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 1,6 milyar TL | 1,7 milyar TL | Nominal olarak %6,5 düşüş | | Brüt kâr marjı | %8,2 | %11,7 | Yaklaşık 3,6 puan daralma | | FAVÖK marjı | %7,6 | %11,3 | Operasyonel kârlılık zayıfladı | | Net kâr marjı | %8,0 | %1,3 | Düşük bazdan güçlü artış |
Yatırımcı açısından izlenmesi gereken konu, takip eden dönemlerde FAVÖK marjının toparlanıp toparlanmayacağı. Net kâr yüksek kalırken operasyonel marjlar düşük seyretmeye devam ederse, kâr artışının sürdürülebilirliği sorgulanacaktır.
Bilanço Sağlığı
Bosch Fren’in toplam varlıkları önceki yıl sonundaki 1,5 milyar TL seviyesinden 1,3 milyar TL’ye gerileyerek %12,1 azaldı. Dönen varlıklar 1,1 milyar TL’den 905,3 milyon TL’ye, duran varlıklar ise 413,5 milyon TL’den 384,9 milyon TL’ye indi. Bu küçülme, işletme sermayesi ve yatırım kalemlerinde daralmaya işaret ediyor; ancak alacaklar, stoklar veya nakit kırılımı verilmediği için değişimin niteliğini kesin olarak ayırmak mümkün değil.
Özkaynaklar ise 677,7 milyon TL’den 805,3 milyon TL’ye çıkarak %18,8 büyüdü. Toplam varlıklar gerilerken özkaynakların artması, bilanço içinde borç ve yükümlülüklerin azaldığını düşündürüyor. Verilen rakamlar üzerinden toplam yükümlülükler yaklaşık 835,8 milyon TL seviyesinden 484,9 milyon TL civarına gerilemiş görünüyor; bu hesaplama yuvarlanmış bilanço kalemlerine dayanıyor.
Net borcun -95,3 milyon TL olması, şirketin borçtan çok net nakit taşıdığını gösteriyor. Önceki dönemde net nakit pozisyonu 108,9 milyon TL idi; dolayısıyla net nakit 13,6 milyon TL azaldı. Net borç/FAVÖK oranı, açıklanan dönem FAVÖK’ü üzerinden yaklaşık -0,8x seviyesinde. Bu, finansal borç baskısının düşük olduğunu ve şirketin operasyonel zayıflık dönemlerinde bilanço desteğine sahip bulunduğunu gösteren olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 31,2 milyon TL olarak gerçekleşti ve geçen yılki 34,3 milyon TL seviyesine göre %9,2 geriledi. Pozitif net parasal pozisyon, enflasyon muhasebesinin finansal sonuçlar üzerindeki etkisinin bu dönemde şirket lehine çalıştığını gösteriyor; ancak bu katkı geçen yıla göre azalmış durumda.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Pozitif katkı, net kârı desteklemiş olabilir; fakat bu gelir operasyonel satış büyümesi veya üretim verimliliği anlamına gelmez. Üstelik net parasal pozisyonun 31,2 milyon TL ile FAVÖK’e yakın büyüklükte olması, net kâr ile operasyonel kâr arasındaki ayrışmayı anlamak için bu kalemin mutlaka dikkate alınması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Bosch Fren’in yatırım hikâyesinde iki farklı tablo bulunuyor:
- Olumlu taraf: Şirket net nakit pozisyonunu koruyor, özkaynakları %18,8 artıyor ve bilanço borçluluk açısından rahat görünüyor.
- Olumsuz taraf: Satışlar nominal olarak geriliyor, brüt kâr ve FAVÖK satışlardan çok daha hızlı düşüyor, marjlar belirgin biçimde zayıflıyor.
- Kritik ayrışma: Net kâr %464,4 artmış olsa da bu artış operasyonel kârlılık tarafından desteklenmiyor. Net parasal pozisyon ve diğer faaliyet dışı unsurların etkisi ayrıştırılmadan kâr artışına yüksek kalite atfetmek doğru değil.
- Takip edilmesi gerekenler: Sonraki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümeyeceği, FAVÖK marjının %7,6 seviyesinden toparlanıp toparlanmayacağı ve net nakit pozisyonunun korunup korunmayacağı.
Özetle şirketin bilançosu güçlü, fakat faaliyet performansı zayıflamış durumda. Mevcut veriler, Bosch Fren’de asıl yatırım tezinin kısa vadeli net kâr artışından çok, operasyonel marjların yeniden toparlanmasına dayanması gerektiğini gösteriyor. Marj iyileşmesi gerçekleşmeden yüksek net kâr rakamının tek başına kalıcı bir büyüme sinyali olarak değerlendirilmesi riskli.
Yatırım tavsiyesi değildir.