
Açılış
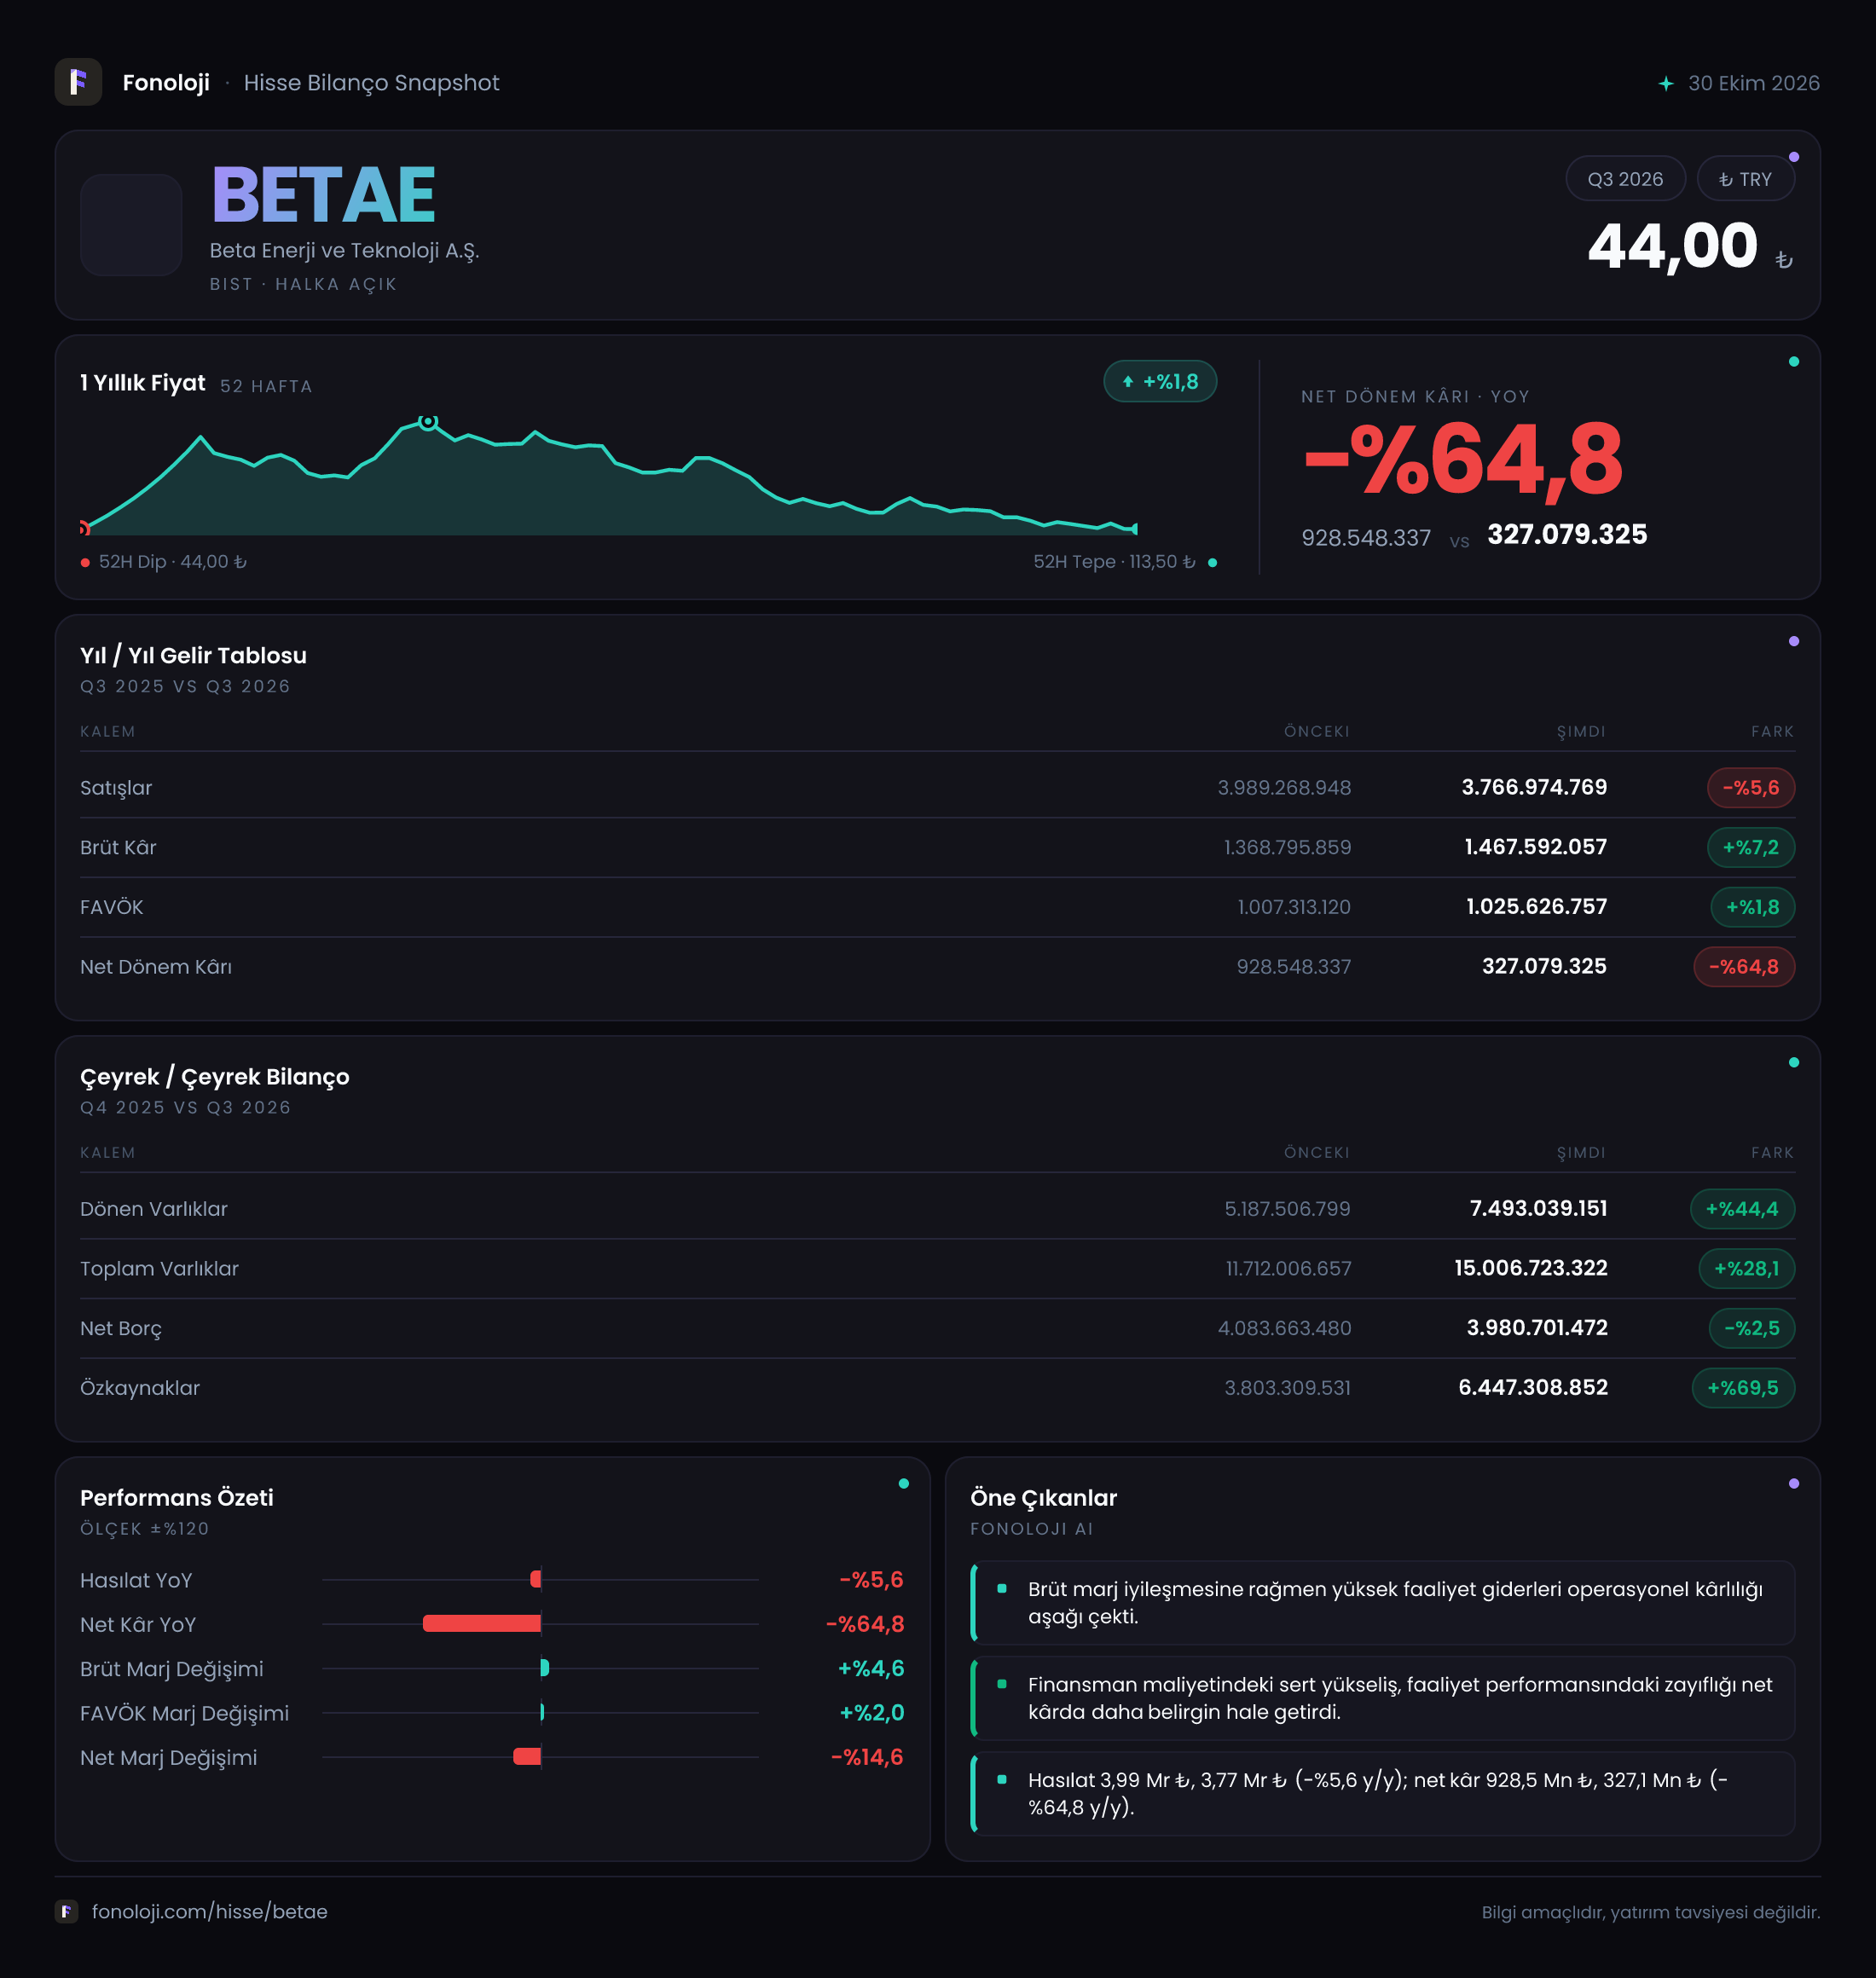
BETA Enerji ve Teknoloji A.Ş.’nin 2026/9 ara dönem sonuçları, operasyonel dayanıklılık ile net kâr baskısının aynı anda görüldüğü bir tablo sunuyor. Şirketin satışları yıllık bazda %5,6 gerileyerek 3,8 milyar TL’ye inerken, brüt kârın %7,2 artarak 1,5 milyar TL’ye yükselmesi marj yönetiminin güçlü kaldığını gösteriyor. Buna karşın net parasal pozisyon gelirindeki sert düşüş, net kârın %64,8 gerilemesinde önemli rol oynamış. Bilanço tarafında ise toplam varlıklar ve özkaynaklar büyürken net borç sınırlı ölçüde azalmış; yani şirketin finansal yapısı güçlenmiş, ancak borçluluk hâlâ dikkat edilmesi gereken seviyede.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 4,0 milyar TL’den 3,8 milyar TL’ye geriledi. Nominal bazda %5,6’lık düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha anlamlı hale geliyor: Bu tablo yalnızca satış hacminde veya fiyatlamada sınırlı bir zayıflamaya değil, reel anlamda daha belirgin bir daralmaya işaret ediyor. Şirket satışlarını enflasyonun üzerinde artırmak bir yana, nominal bazda dahi koruyamamış.
Bununla birlikte, satışlardaki gerileme doğrudan kârlılığa aynı ölçüde yansımamış. Brüt kârın 1,4 milyar TL’den 1,5 milyar TL’ye çıkması, şirketin ürün veya hizmet karmasında daha kârlı alanlara yönelmiş olabileceğini ya da maliyetlerini satış fiyatlarına göre daha iyi kontrol ettiğini gösteriyor. Ancak veri setinde satışların segment, hacim ve fiyat kırılımı bulunmadığı için bu iyileşmenin kaynağını kesin biçimde ayırmak mümkün değil.
Çeyreklik trend açısından veri sınırlı. Paylaşılan satırda 2025/9 satışları 1,9 milyar TL olarak yer alıyor; ancak 2026/9 için bununla aynı metodolojiyle hazırlanmış bağımsız çeyrek satış rakamı sunulmadığından, tek çeyrek bazında sağlıklı bir ivme analizi yapmak mümkün değil. Bu nedenle mevcut değerlendirme esas olarak dokuz aylık veya raporlanan ara dönem toplamlarının yıllık karşılaştırmasına dayanıyor. İleriye dönük olarak yatırımcının özellikle yeni siparişler, satış hacmi ve fiyat geçişkenliği göstergelerini izlemesi gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yılki yaklaşık %35,0 seviyesinden %39,5’e yükselmiş durumda. Yaklaşık 4,5 puanlık bu artış, satışlar düşerken şirketin ilk kâr katmanında belirgin bir verimlilik sağladığını gösteriyor. Başka bir ifadeyle, BETA Enerji daha düşük ciro üzerinden daha yüksek brüt kâr üretmiş. Yüksek enflasyon ortamında bu, maliyet artışlarının yönetilebildiğini veya daha yüksek marjlı işlerin ağırlık kazandığını düşündüren olumlu bir sinyal.
FAVÖK ise 1,0 milyar TL seviyesinde kalırken yıllık bazda yalnızca %1,8 arttı. FAVÖK marjı yaklaşık %25,0’ten %26,3’e yükselmiş. Brüt marjdaki iyileşmenin tamamı operasyonel kâra taşınmamış olsa da faaliyet giderlerinin kontrol altında kaldığı anlaşılıyor. Satışlar nominal olarak düşerken FAVÖK’ün korunması, operasyonel modelin kısa vadede dirençli olduğunu gösteriyor.
Asıl kırılma net kârda yaşanmış. Net dönem kârı 928,5 milyon TL’den 327,1 milyon TL’ye düşerek %64,8 gerilemiş. Net kâr marjı da yaklaşık %23,2’den %8,6’ya inmiş. Dolayısıyla şirketin temel faaliyet kârlılığı büyük ölçüde korunurken, net kâr seviyesinde faaliyet dışı kalemler ve enflasyon muhasebesi etkileri belirleyici olmuş.
| KPI | 2026/9 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 3,8 mlr TL | 4,0 mlr TL | Nominal ve reel baskı | | Brüt kâr marjı | %39,5 | %35,0 | Belirgin marj iyileşmesi | | FAVÖK marjı | %26,3 | %25,0 | Operasyonel direnç | | Net kâr marjı | %8,6 | %23,2 | Finansal ve parasal etkiler baskın |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha olumlu bir görünüm veriyor. Dönen varlıklar 5,2 milyar TL’den 7,5 milyar TL’ye çıkarak %44,4 büyümüş. Duran varlıklar da %15,2 artışla 7,5 milyar TL’ye ulaşmış. Böylece toplam varlıklar 11,7 milyar TL’den 15,0 milyar TL’ye yükselmiş. Özellikle dönen varlıklardaki güçlü artış, likidite tamponunun büyüdüğünü gösteriyor; ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı açıklanmadığı için kalitenin ayrıntılı analizi yapılamıyor.
Özkaynaklar 3,8 milyar TL’den 6,4 milyar TL’ye çıkarak %69,5 artmış. Bu artış, toplam varlık büyümesinden daha yüksek ve şirketin bilanço içindeki özkaynak ağırlığını güçlendiriyor. Net borç ise 4,1 milyar TL’den 4,0 milyar TL’ye gerileyerek yalnızca %2,5 azalmış. Borçta belirgin bir düşüş olmamasına rağmen özkaynakların daha hızlı büyümesi, net borç/özkaynak oranını yaklaşık %108’den %63’e indirmiş; bu önemli bir bilanço iyileşmesi.
Net borcun FAVÖK’e oranı, raporlanan dönem FAVÖK’ü esas alındığında yaklaşık 4,0x seviyesinde. Bu oran, şirketin operasyonel kârına kıyasla hâlâ anlamlı bir borç taşıdığını gösteriyor. Ancak FAVÖK’ün yıllıklandırılmış olup olmadığı verilmediğinden, bu oranı standart sektör karşılaştırması gibi okumamak gerekir. Borcun azalmaması, faiz maliyetlerinin ve nakit yaratımının izlenmesini zorunlu kılıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılki 424,4 milyon TL’den 150,4 milyon TL’ye düşmüş; bu, %64,6’lık sert bir gerileme anlamına geliyor. Şirket hâlâ pozitif net parasal pozisyon geliri üretiyor; ancak bu katkı geçen yıla göre 274,0 milyon TL azalmış.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini net parasal pozisyon üzerinden gelir tablosuna taşıyor. Pozitif net parasal pozisyon gelirinin azalması, şirketin bu dönemde net kârına enflasyon muhasebesinden daha düşük destek aldığını gösteriyor. Net kârdaki 601,4 milyon TL’lik düşüşün tamamı bu kalemle açıklanamaz; kalan farkta finansman giderleri, vergi ve diğer faaliyet dışı kalemler etkili olmuş olabilir. Ancak bu kalemlerin ayrıntısı verilmediği için net kâr baskısının tüm bileşenlerini kesinleştirmek mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
BETA Enerji’nin 2026/9 sonuçları, operasyonel marjların korunduğu ancak büyümenin ve net kârın zayıfladığı bir döneme işaret ediyor. Yatırımcı açısından olumlu taraflar şunlar:
- Satışlar düşmesine rağmen brüt kâr marjı %39,5’e, FAVÖK marjı %26,3’e yükseldi.
- Özkaynaklar %69,5 artarak 6,4 milyar TL’ye ulaştı.
- Net borç hafif gerilerken borç/özkaynak dengesi belirgin biçimde iyileşti.
Buna karşılık riskler de net:
- Satışların enflasyonun çok altında kalması, reel büyüme sorununa işaret ediyor.
- Net kâr marjı %23,2’den %8,6’ya düşmüş durumda.
- Net parasal pozisyon katkısı ciddi biçimde azaldı.
- Net borç 4,0 milyar TL ile hâlâ yüksek; FAVÖK’e oranı yaklaşık 4,0x.
Önümüzdeki raporlarda özellikle satışların yeniden enflasyon üzerinde büyüyüp büyümediği, FAVÖK marjının korunması, net borcun nakit akışıyla azaltılıp azaltılmadığı ve net parasal pozisyonun nasıl evrildiği izlenmeli. Şirketin bilançosu güçleniyor; fakat bu güçlenmenin sürdürülebilir yatırımcı değerine dönüşmesi için ciro büyümesinin ve net kârlılığın yeniden toparlanması gerekiyor.
Yatırım tavsiyesi değildir.