
Açılış
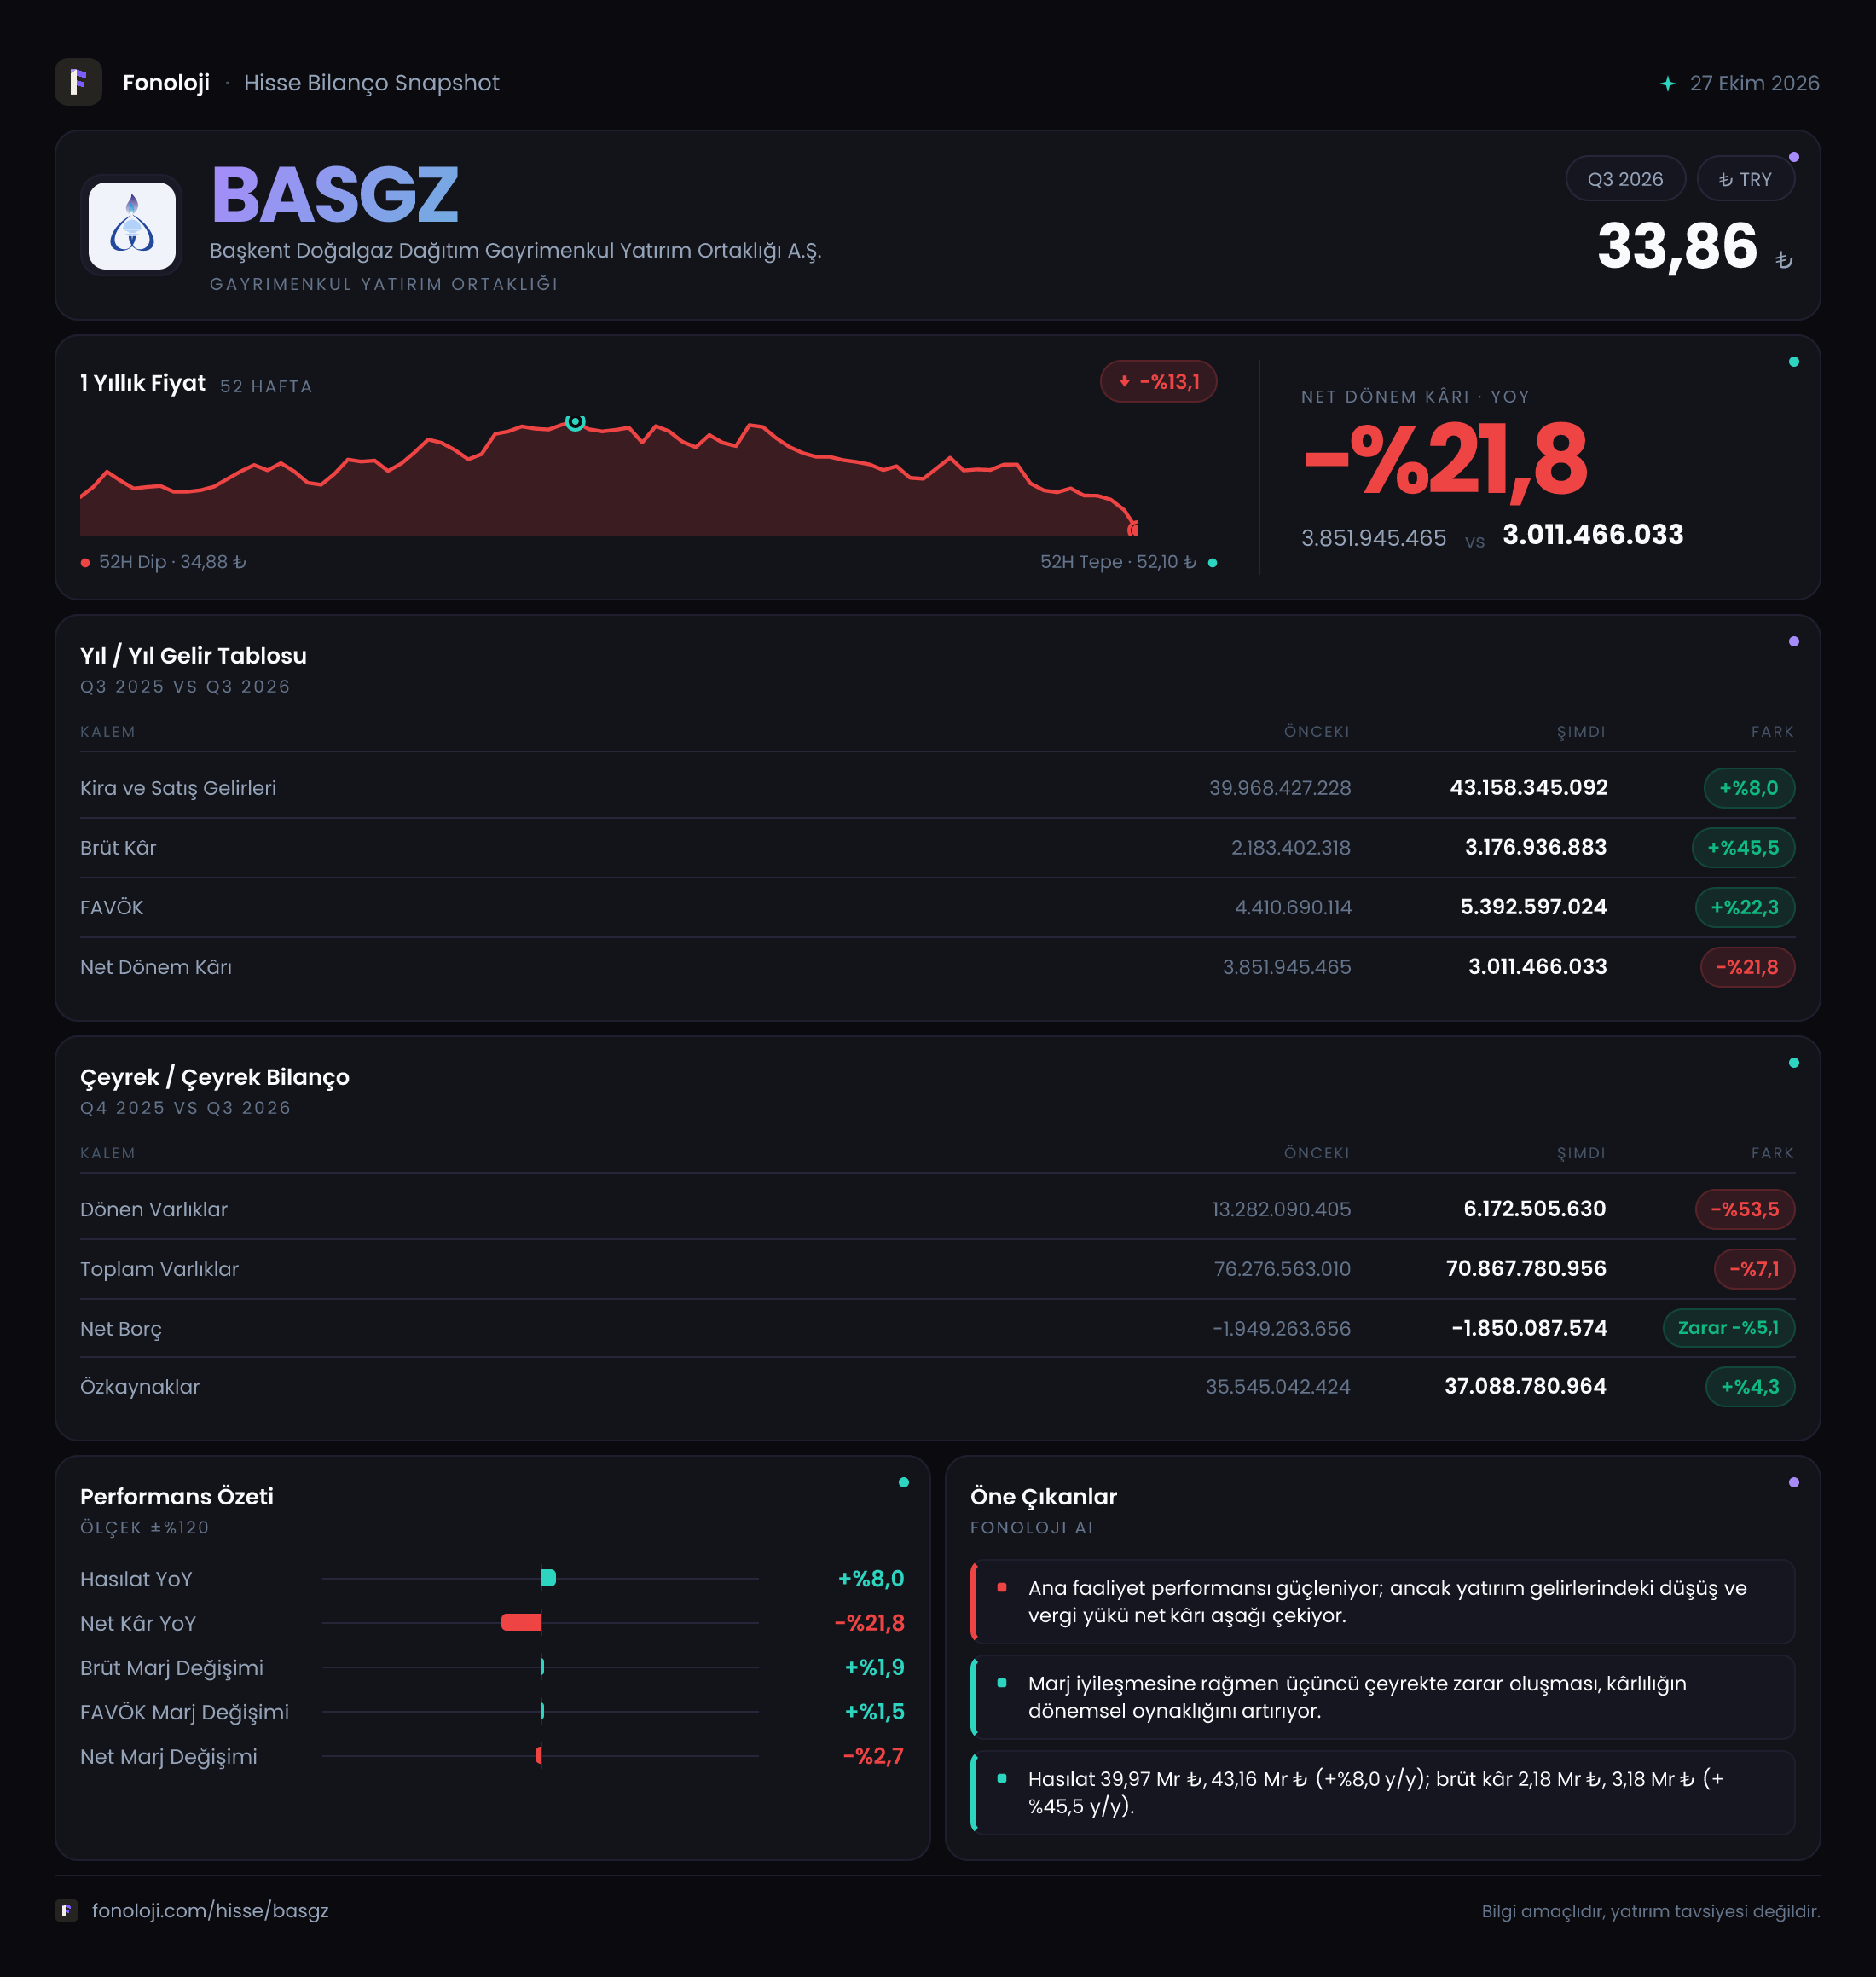
Başkent Doğalgaz Dağıtım GYO, Ankara’daki doğal gaz dağıtım faaliyetinin yanı sıra GYO yapısı nedeniyle varlık ağırlıklı bir bilanço taşıyan bir şirket. 2026/9 döneminde ana faaliyet tarafında tablo genel olarak güçlenmiş: satışlar 43,2 milyar TL’ye yükselirken brüt kâr %45,5, FAVÖK ise %22,3 artmış. Buna karşılık net parasal pozisyon gelirindeki düşüş ve enflasyon muhasebesinin kâr üzerindeki etkisi, net dönem kârının %21,8 gerilemesine yol açmış. Dolayısıyla bu ara dönem raporu, operasyonel kârlılığın iyileştiği ancak net kârın bilanço ve parasal pozisyon etkileriyle zayıfladığı bir döneme işaret ediyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 40,0 milyar TL’den 43,2 milyar TL’ye çıkarak %8,0 büyümüş. Nominal olarak bakıldığında bu artış olumlu görünse de Türkiye’de aynı dönemde %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel olarak enflasyonun gerisinde kaldığı görülüyor. Başka bir ifadeyle şirket daha yüksek bir nominal ciro üretmiş olsa da bu artışın tamamı gerçek hacim veya satın alma gücü artışı anlamına gelmiyor.
Doğal gaz dağıtım işinde satışların yalnızca fiyat artışlarıyla değil, dağıtılan gaz miktarı, hava koşulları, abone tüketimi ve düzenleyici tarife yapısıyla birlikte değerlendirilmesi gerekir. Bu veri setinde hacim ve tarife kırılımı bulunmadığı için %8’lik büyümenin ne kadarının fiyat, ne kadarının gerçek tüketim artışından geldiğini kesin olarak ayırmak mümkün değil. Ancak enflasyonun belirgin biçimde altında kalan ciro artışı, şirketin satış tarafında reel ivmenin sınırlı kaldığını gösteriyor.
Bununla birlikte satışlardaki görece zayıf büyümeye rağmen brüt kâr ve FAVÖK’ün daha hızlı artması önemli bir olumlu ayrışma. Şirket, gelirlerini güçlü biçimde büyütemediği bir dönemde kârlılık üretme kapasitesini artırmış. Bu durum dağıtım marjlarında, maliyet kontrolünde veya faaliyet gelirlerinin bileşiminde iyileşmeye işaret edebilir. Çeyreklik veriler paylaşılmadığı için bu performansın yıl içinde ivme kazanıp kazanmadığını ya da yalnızca dönemsel bir etki olup olmadığını henüz takip edemiyoruz.
Kârlılık
Brüt kâr 2,2 milyar TL’den 3,2 milyar TL’ye yükselerek %45,5 artmış. Bu gelişme, satışlardaki %8,0 büyümenin oldukça üzerinde. Buna bağlı olarak brüt kâr marjı yaklaşık %5,5’ten %7,4’e çıkmış; yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 5,5 TL brüt kâr üretirken bu dönemde 7,4 TL seviyesine ulaşmış. Marjdaki yaklaşık 1,9 puanlık artış, faaliyet ekonomisinin cirodan daha hızlı iyileştiğini gösteriyor.
FAVÖK ise 4,4 milyar TL’den 5,4 milyar TL’ye yükselerek %22,3 büyümüş. FAVÖK marjı da yaklaşık %11,0’dan %12,5’e çıkmış. Bu, enflasyonist ortamda maliyetlerin kontrol altında tutulabildiğini ve işletme kârlılığının satışlara göre daha dayanıklı seyrettiğini gösteren olumlu bir sinyal.
Burada dikkat çekici nokta, raporlanan FAVÖK’ün brüt kârdan daha yüksek olmasıdır. Bu fark, faaliyet giderlerinin sunumu, diğer faaliyet gelirleri veya şirketin raporlama kalemleriyle ilişkili olabilir. Veride ayrıntılı gider kırılımı bulunmadığı için bu farkı doğrudan maliyet verimliliği olarak yorumlamak doğru olmaz. Yine de ana mesaj değişmiyor: operasyonel kâr göstergeleri geçen yılın aynı dönemine göre güçlenmiş.
Net dönem kârı ise 3,9 milyar TL’den 3,0 milyar TL’ye gerileyerek %21,8 düşmüş. Net kâr marjı yaklaşık %9,8’den %6,9’a inmiş. Bu tablo, faaliyet kârlılığındaki iyileşmenin finansal ve parasal kalemlerdeki zayıflığı telafi etmeye yetmediğini gösteriyor. Yatırımcı açısından önemli ayrım şu: şirketin operasyonel performansı bozulmamış, ancak operasyonel kazancın net kâra dönüşümü zayıflamış.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 76,3 milyar TL’den 70,9 milyar TL’ye gerileyerek %7,1 düşmüş. Bu düşüşün ana kaynağı dönen varlıklardaki sert azalma. Dönen varlıklar 13,3 milyar TL’den 6,2 milyar TL’ye inmiş; gerileme %53,5 seviyesinde. Buna karşılık duran varlıklar 63,0 milyar TL’den 64,7 milyar TL’ye yükselerek %2,7 artmış.
Bu görünüm, bilançonun daha da duran varlık ağırlıklı hale geldiğini gösteriyor. GYO niteliği ve doğal gaz dağıtım altyapısının sermaye yoğun yapısı düşünüldüğünde bu durum iş modeline yabancı değil. Ancak dönen varlıkların bu ölçüde azalması, işletme sermayesi, nakit ve ticari alacakların bileşiminin ayrıca izlenmesini gerektiriyor. Veride bu kalemlerin ayrıntısı olmadığı için düşüşün ne kadarının nakit kullanımı, tahsilat veya dönemsel işletme sermayesi hareketinden kaynaklandığı net biçimde söylenemez.
Özkaynaklar 35,5 milyar TL’den 37,1 milyar TL’ye çıkarak %4,3 artmış. Toplam varlıkların gerilediği bir dönemde özkaynakların yükselmesi, bilanço dayanıklılığı açısından olumlu. Özkaynakların toplam varlıklara oranı da yaklaşık %46,5’ten %52,3’e yükselmiş; bu, şirketin varlık finansmanında özkaynak payının güçlendiğini gösteriyor.
Net borç kalemi -1,9 milyar TL seviyesinde. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani yaklaşık 1,9 milyar TL net nakit pozisyonunda olduğu anlamına geliyor. Raporlanan değişim %5,1 olsa da negatif işaret nedeniyle bu oranı tek başına borçluluk artışı gibi okumamak gerekir. Esas mesaj, şirketin net borç baskısı taşımaması ve FAVÖK’e kıyasla finansal kaldıraç riskinin düşük olmasıdır. Bu nedenle net borç/FAVÖK rasyosu pratikte negatif, yani net nakit pozisyonunu yansıtan bir yapıdadır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri geçen yılın aynı dönemindeki 1,2 milyar TL’den 741,9 milyon TL’ye gerileyerek %39,1 azalmış. Şirket hâlâ pozitif bir net parasal pozisyon geliri yazıyor; ancak bu katkı geçen yıla göre belirgin biçimde zayıflamış.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi net kârı ciddi biçimde değiştirebilir. Pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerinin veya parasal kalem yapısının enflasyon muhasebesi sonucunda kâr lehine etki ürettiğini gösterir. Bu gelirin azalması ise net kârı destekleyen muhasebesel katkının zayıfladığı anlamına geliyor. Nitekim FAVÖK 1,0 milyar TL artmasına rağmen net kâr 900 milyon TL gerilemiş.
Bu nedenle BASGZ’de yalnızca net kâra bakmak yanıltıcı olabilir. Operasyonel kâr göstergeleri daha sağlıklı bir performans sinyali verirken, TAS 29 etkisi dönemsel net kârın oynaklığını artırıyor.
Yatırımcı için Ne Anlama Geliyor?
BASGZ’nin 2026/9 sonuçları, zayıf reel satış büyümesine rağmen marjların ve operasyonel kârlılığın iyileştiği bir tablo sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %5,5’ten %7,4’e, FAVÖK marjının ise %11,0’dan %12,5’e yükselmesi.
- Yaklaşık 1,9 milyar TL net nakit pozisyonu sayesinde finansal borç riskinin düşük kalması.
- Özkaynakların 37,1 milyar TL’ye çıkması ve bilanço içindeki payının güçlenmesi.
Buna karşılık dikkat edilmesi gereken başlıklar da var:
- Satış büyümesinin %8,0 ile yüksek enflasyonun gerisinde kalması, reel büyümenin sınırlı olabileceğini gösteriyor.
- Dönen varlıkların %53,5 gerilemesi, likidite ve işletme sermayesi bileşiminin yakından izlenmesini gerektiriyor.
- Net parasal pozisyon gelirinin %39,1 azalması, enflasyon muhasebesinin net kâra verdiği desteğin zayıfladığını ortaya koyuyor.
- Net kâr marjının %9,8’den %6,9’a düşmesi, operasyonel iyileşmenin henüz hissedar kârına aynı ölçüde yansımadığını gösteriyor.
Sonuç olarak şirketin ana faaliyet kârlılığı güçlü, bilançosu düşük borçlulukla destekleniyor; ancak satışların reel büyümesi, dönen varlıkların neden azaldığı ve net kârın TAS 29 etkilerinden arındırıldığında nasıl seyrettiği izlenmeli. Çeyreklik veri bulunmadığı için marj iyileşmesinin kalıcılığı ve yıl içindeki ivme hakkında kesin hüküm vermek için sonraki finansal raporları beklemek gerekiyor. Yatırım tavsiyesi değildir.