
Açılış
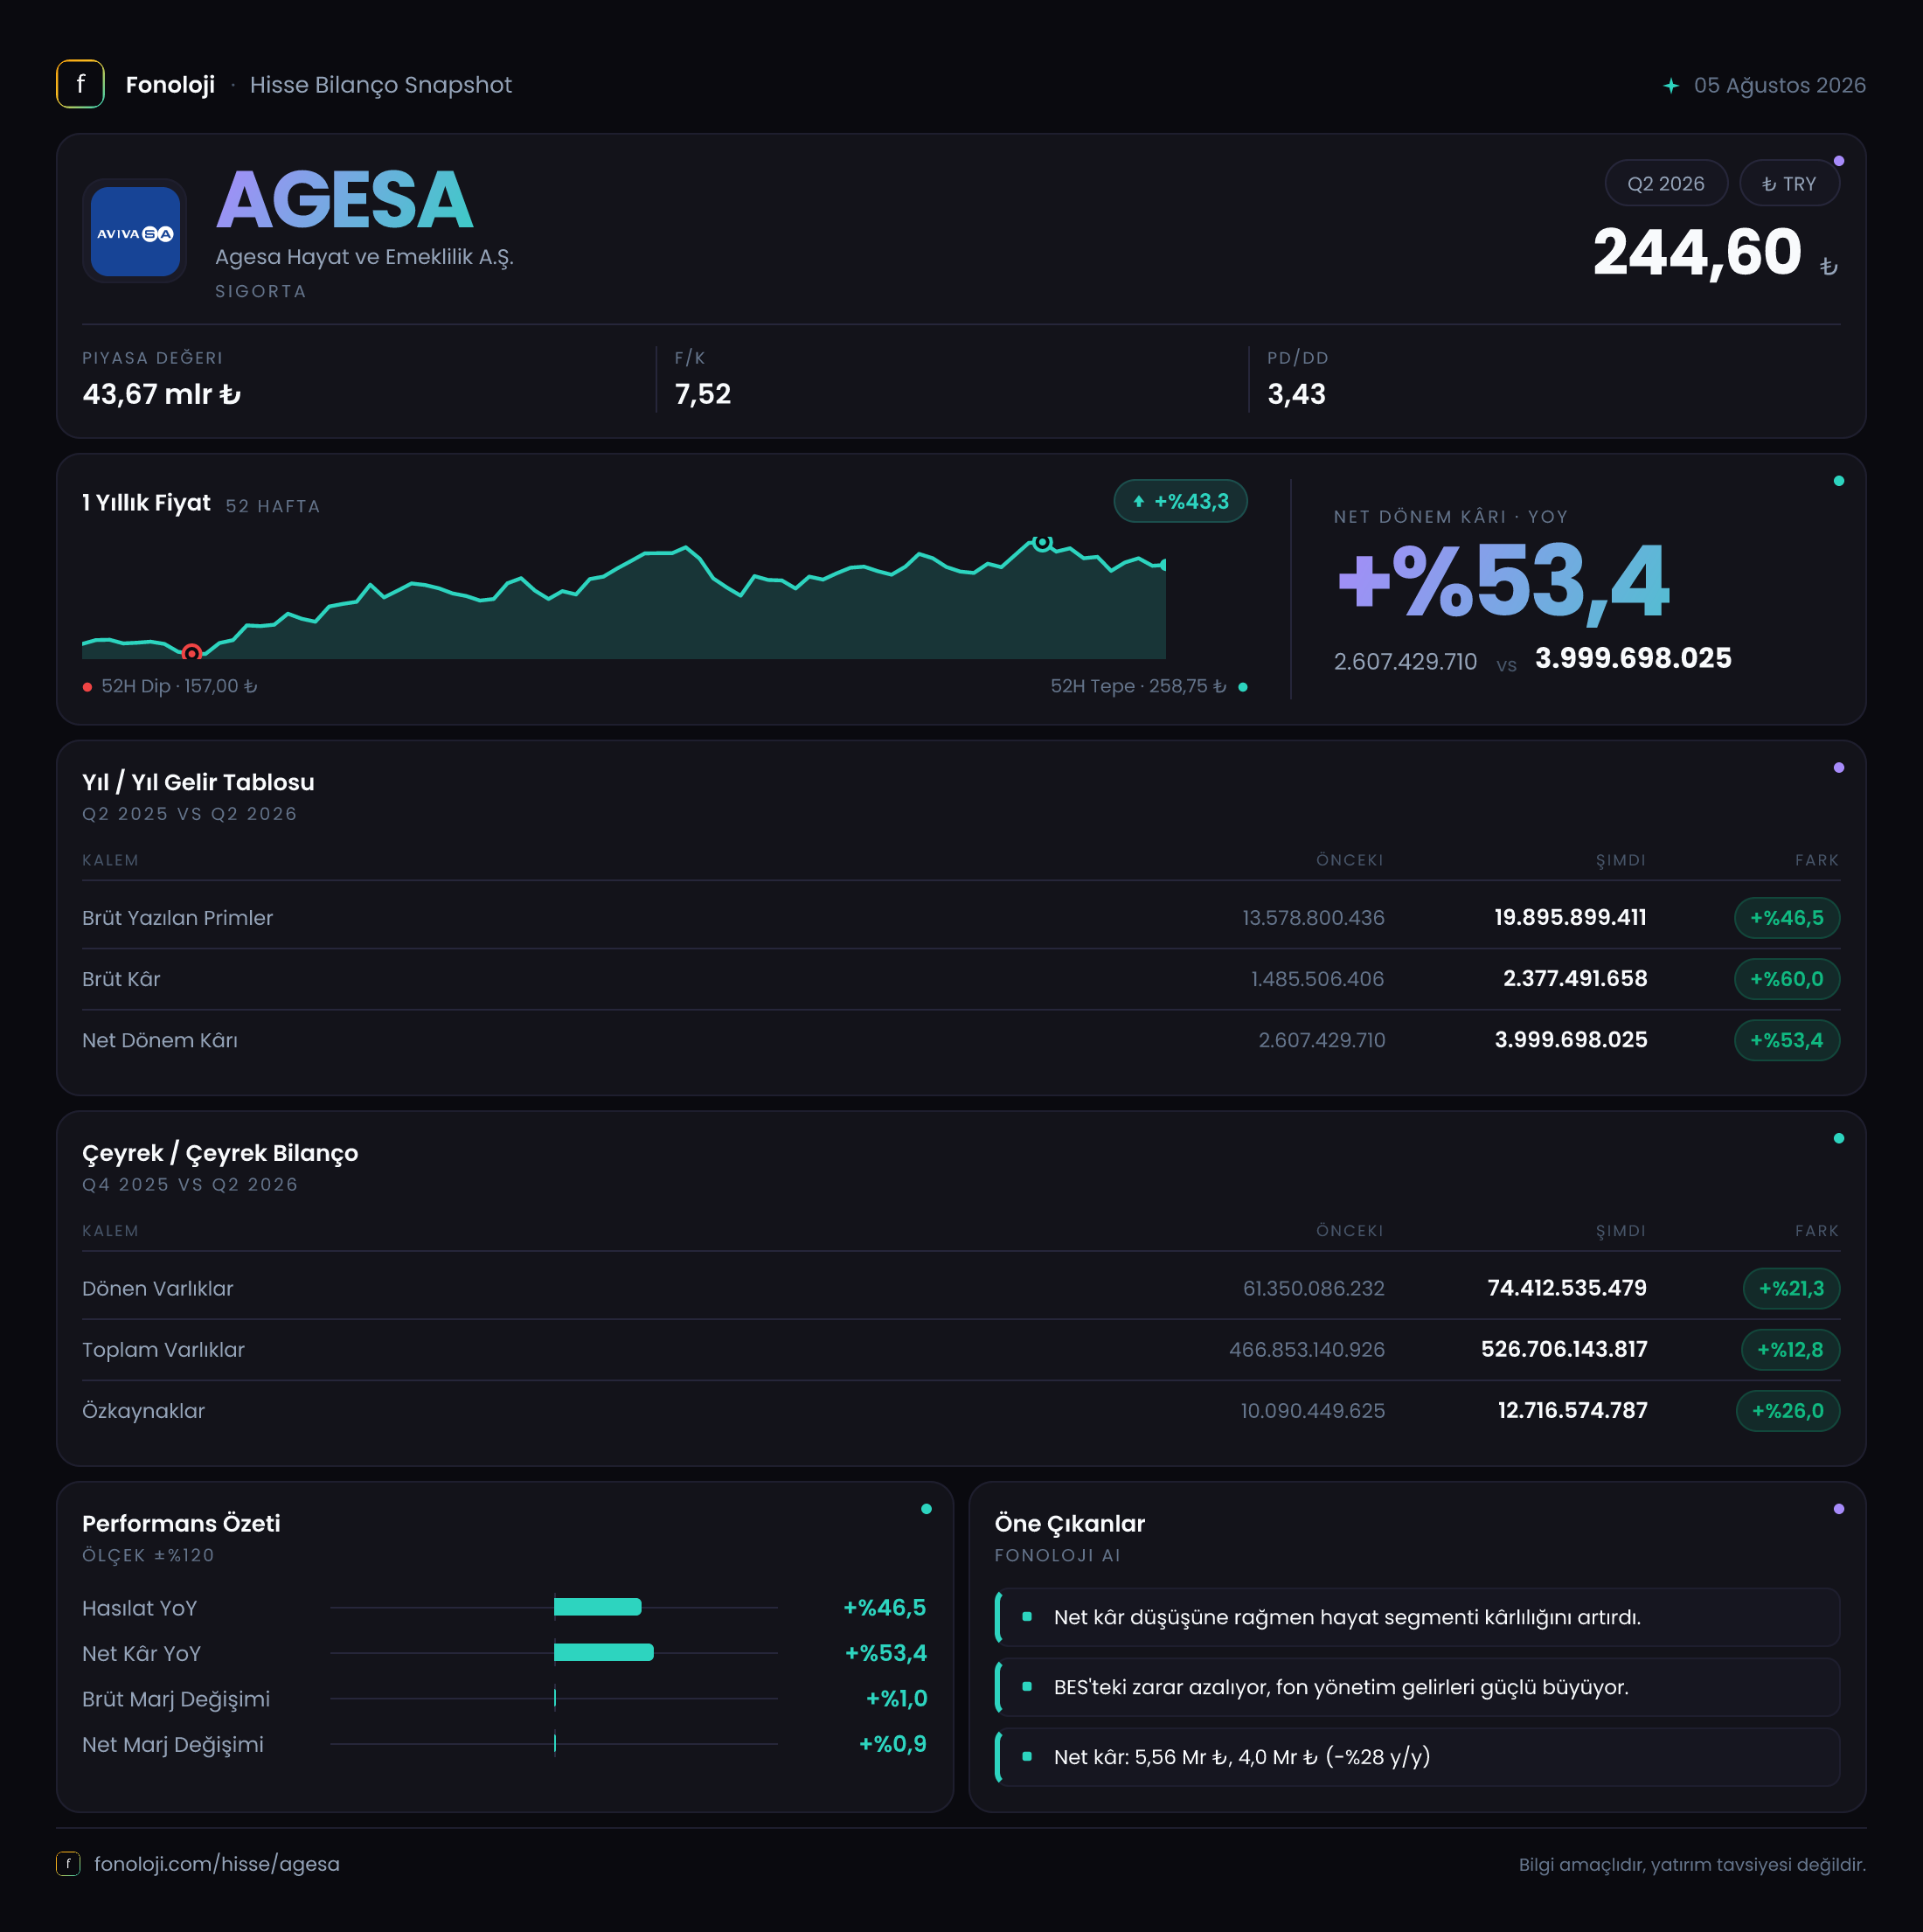
AGESA Hayat ve Emeklilik A.Ş., hayat sigortası ve bireysel emeklilik alanlarında faaliyet gösteren, bilançosunda yüksek tutarda finansal varlık taşıyan bir sigorta şirketidir. 2026/6 döneminde şirketin satışları 19,9 milyar TL’ye, net dönem kârı ise 4,0 milyar TL’ye ulaştı. İlk bakışta tablo güçlü: satışlar geçen yılın aynı dönemine göre %46,5, net kâr %53,4 arttı. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal büyümeyi gerçek büyümeden ayırmak gerekiyor; ayrıca FAVÖK ve net parasal pozisyon verilerinin açıklanmamış olması analizin bazı bölümlerinde temkinli olmayı gerektiriyor.
Satış Hikayesi
AGESA’nın satışları geçen yılın aynı dönemindeki 13,6 milyar TL’den 19,9 milyar TL’ye yükseldi. 6,3 milyar TL’lik artış, yüzde olarak %46,5 büyümeye karşılık geliyor. Bu oran, mevcut enflasyon ortamının üzerinde görünse de satışlardaki artışın ne kadarının reel hacim büyümesinden, ne kadarının fiyatlama, prim artışı veya portföy değerlemesinden kaynaklandığı mevcut veri setiyle kesin biçimde ayrıştırılamıyor.
Hayat sigortası ve emeklilik şirketlerinde satış performansını yalnızca ciro üzerinden okumak eksik kalabilir. Prim üretimi, yeni sözleşme hacmi, bireysel emeklilik fon büyüklüğü, katkı payı gelişimi ve müşteri başına gelir gibi göstergeler, büyümenin kalitesini anlamak açısından önemlidir. Bu kalemler paylaşılmadığı için 19,9 milyar TL’lik satışın sürdürülebilirliği konusunda tek başına kesin hüküm vermek mümkün değil.
Bununla birlikte şirketin satış büyümesi brüt kâr büyümesinin gerisinde kalmış durumda. Satışlar %46,5 artarken brüt kâr %60,0 yükseldi. Bu fark, ilk aşamada gelirlerin daha yüksek kârlılıkla üretildiğine işaret ediyor. Ancak dönem yalnızca geçen yılın aynı dönemiyle karşılaştırılıyor; ara çeyreklerin tamamı verilmediği için çeyreklik ivmenin hızlanıp hızlanmadığını veya büyümenin yılın belirli bir döneminde yoğunlaşıp yoğunlaşmadığını henüz göremiyoruz.
Kârlılık
Şirketin brüt kârı 1,5 milyar TL’den 2,4 milyar TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %11,0’dan %12,1’e çıktı. Yaklaşık 1,1 puanlık marj iyileşmesi, satış büyümesinin maliyetlere tamamen kaybolmadığını gösteriyor. Başka bir ifadeyle AGESA, geçen yılın aynı dönemine göre her 100 TL’lik satıştan yaklaşık 12,1 TL brüt kâr üretirken, önceki dönemde bu tutar yaklaşık 11 TL seviyesindeydi.
Net kâr tarafındaki gelişme daha da dikkat çekici. Net dönem kârı 2,6 milyar TL’den 4,0 milyar TL’ye çıkarken artış %53,4 oldu. Net kâr marjı da yaklaşık %19,1’den %20,1’e yükseldi. Satış büyümesinin üzerinde gerçekleşen net kâr artışı, kârlılığın yalnızca prim veya satış hacmi artışıyla değil, şirketin diğer gelir-gider kalemleriyle de desteklendiğini düşündürüyor.
Burada önemli bir ayrım var: AGESA için FAVÖK verisi sunulmadığından FAVÖK marjı hesaplanamıyor. Ayrıca sigorta ve emeklilik şirketlerinde FAVÖK, sanayi veya perakende şirketlerindeki kadar açıklayıcı bir gösterge olmayabilir. Bu nedenle değerlendirmede brüt kâr marjı, net kâr marjı, yatırım gelirleri, teknik sonuçlar ve finansal sonuçların birlikte izlenmesi gerekir. Net kârın 4,0 milyar TL ile brüt kârın belirgin biçimde üzerinde olması, brüt kârlılığın şirketin toplam kâr üretimini tek başına açıklamadığını gösteriyor; fakat bu farkın hangi kalemlerden oluştuğu paylaşılmadığı için kâr kalitesi konusunda ayrıntılı bir sonuca varılamıyor.
Bilanço Sağlığı
AGESA’nın toplam varlıkları önceki yıl sonundaki 466,9 milyar TL’den 526,7 milyar TL’ye yükseldi. 59,8 milyar TL’lik artış, bilanço büyüklüğünün yıl başından bu yana %12,8 genişlediğini gösteriyor. Dönen varlıklar 61,4 milyar TL’den 74,4 milyar TL’ye çıkarak %21,3 büyüdü. Duran varlıklar da 405,5 milyar TL’den 452,3 milyar TL’ye yükseldi; ancak bu kalemdeki artış %11,5 ile daha sınırlı kaldı.
Varlık yapısında duran varlıkların ağırlığı oldukça yüksek. 452,3 milyar TL’lik duran varlık, toplam varlıkların yaklaşık %85,9’unu oluşturuyor. Sigorta şirketlerinde uzun vadeli yatırımlar ve sigortacılık faaliyetleriyle ilişkili varlıklar bilanço yapısında önemli yer tuttuğundan, bu yüksek oran tek başına olumsuz yorumlanmamalı. Yine de varlıkların hangi enstrümanlarda tutulduğu, likiditesi ve piyasa dalgalanmalarına duyarlılığı yatırımcı açısından kritik.
Özkaynaklar 10,1 milyar TL’den 12,7 milyar TL’ye yükselerek %26,0 arttı. Bu artış, varlık büyümesinin iki katından daha yüksek gerçekleşti. Özkaynakların toplam varlıklara oranı yaklaşık %2,4’e yükselmiş durumda; önceki yıl sonunda bu oran yaklaşık %2,2 idi. Oran düşük görünse de sigorta şirketlerinde bilanço büyük ölçüde teknik karşılıklar ve müşteri adına tutulan varlıklardan oluşabildiği için sanayi şirketleriyle doğrudan kıyaslanmamalı. Buna rağmen sermaye yeterliliği, teknik karşılıkların kapsamı ve düzenleyici sermaye tamponu görülmeden bilanço dayanıklılığı hakkında kesin bir değerlendirme yapılamaz.
Net borç verisi açıklanmadığı için borçluluk veya net borç/FAVÖK rasyosu hesaplanamıyor. Bu nedenle şirketin bilanço büyümesini borçla mı, müşteri fonlarıyla mı, yoksa özkaynak ve faaliyet kârıyla mı finanse ettiği mevcut bilgilerle ayrıştırılamıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi paylaşılmadığı için enflasyon muhasebesinin AGESA’nın 4,0 milyar TL’lik net kârına ne yönde ve ne ölçüde etki ettiğini belirlemek mümkün değil. TAS 29 uygulamasında parasal varlık ve yükümlülüklerin yapısı, enflasyon ortamında şirketin kârını önemli ölçüde etkileyebilir. Özellikle yüksek finansal varlık taşıyan şirketlerde parasal pozisyonun yönü, operasyonel performans kadar önemli hale gelir.
Bu nedenle net kârın %53,4 artmış olması olumlu olsa da bu büyümenin ne kadarının sigortacılık faaliyetlerinden, ne kadarının yatırım getirilerinden ve ne kadarının enflasyon muhasebesinden kaynaklandığı ayrıntılı dipnotlar görülmeden kesinleştirilemez. Yatırımcı, sonraki raporlarda net parasal pozisyon kaybı veya kazancı ile yatırım gelirlerinin kâra katkısını özellikle takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
AGESA’nın 2026/6 sonuçları, nominal büyüme, brüt marj ve net kâr açısından olumlu bir görünüm sunuyor. Satışların %46,5, brüt kârın %60,0 ve net kârın %53,4 artması; şirketin geçen yılın aynı dönemine göre daha büyük ve daha kârlı bir yapı ortaya koyduğunu gösteriyor. Özkaynakların %26,0 büyümesi de bilanço tarafında destekleyici bir gelişme.
Buna karşılık yatırımcı açısından üç temel soru açık kalıyor:
- Satış büyümesi, enflasyonun üzerinde gerçek bir hacim artışı mı, yoksa ağırlıklı olarak nominal büyüme mi?
- 4,0 milyar TL’lik net kârın ne kadarı sürdürülebilir sigortacılık faaliyetlerinden geliyor?
- Net borç, teknik karşılıklar, sermaye yeterliliği ve TAS 29 etkisi şirketin finansal dayanıklılığını nasıl değiştiriyor?
Fırsat tarafında güçlü kâr büyümesi ve artan özkaynaklar öne çıkarken; risk tarafında kâr kompozisyonunun yeterince ayrışmaması, FAVÖK ve net parasal pozisyon verilerinin bulunmaması ve bilanço varlıklarının değerleme koşullarına duyarlılığı izlenmeli. Çeyreklik ara dönem verileri paylaşılmadığı için kısa vadeli momentum konusunda daha fazla rapor beklemek gerekiyor. Yatırım tavsiyesi değildir.